
Meses sin intereses o APLAZO: ¿qué diferencias hay?

- Los meses sin intereses requieren una tarjeta de crédito participante y una promoción disponible.
- Con APLAZO no necesitas una tarjeta de crédito para pagar a plazos.
- APLAZO puede ofrecer pagos en quincenas o meses, dependiendo del monto y las condiciones de la compra.
- Para compras desde $5,000 pesos puedes tener opciones de 3, 6 o 12 meses con APLAZO.
- Antes de decidir, compara costo total, fechas, número de pagos y el crédito que tendrás disponible después de la compra.
Los meses sin intereses (MSI) y APLAZO permiten pagar una compra durante un periodo determinado en lugar de cubrir todo el monto en un solo momento. Sin embargo, funcionan de manera diferente.
La comparación tampoco se reduce a pagar mensual o quincenalmente. APLAZO ahora también cuenta con una modalidad de pago a meses para compras desde $5,000 pesos, además de sus opciones en quincenas.
Entonces, ¿qué cambia entre una compra a MSI y pagar con APLAZO?
Aquí te explicamos las principales diferencias y qué conviene revisar antes de confirmar una compra.
¿Qué son los meses sin intereses?
Los meses sin intereses, también conocidos como MSI, son promociones asociadas principalmente a tarjetas de crédito.
Cuando una compra participa en una promoción de MSI, su precio se distribuye entre un número determinado de mensualidades sin agregar intereses a la operación, siempre que se cumplan las condiciones establecidas por el banco, la tarjeta y el comercio.
Por ejemplo, si una compra de $6,000 pesos está disponible a 12 MSI:
- Precio de la compra: $6,000 pesos.
- Plazo: 12 meses.
- Pago mensual: $500 pesos.
Antes de elegir esta opción conviene revisar:
- Si tu tarjeta participa en la promoción.
- Cuánto crédito tienes disponible.
- Cuánto pagarás cada mes.
- Durante cuánto tiempo tendrás ese compromiso.
- Qué otros pagos ya aparecen en tu estado de cuenta.
Una compra puede parecer manejable al verla como una mensualidad, pero es importante considerar todas las compras y compromisos que ya tienes activos.
Si quieres conocer más sobre este esquema, consulta nuestra guía de meses sin intereses.
¿Cómo funciona pagar con APLAZO?
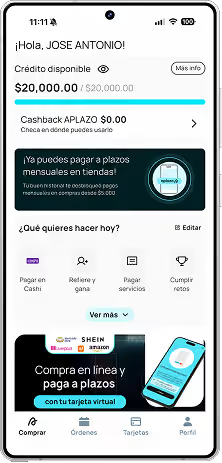
APLAZO es una alternativa para pagar a plazos sin depender de una tarjeta de crédito.
Ahora puedes encontrar dos modalidades principales dependiendo del monto de tu compra:
Pagos en quincenas
Para compras menores a $5,000 pesos puedes tener opciones para pagar en:
- 3 quincenas.
- 5 quincenas.
- 8 quincenas.
Pagos a meses
Para compras desde $5,000 pesos puedes tener opciones para pagar en:
- 3 meses.
- 6 meses.
- 12 meses.
La modalidad mensual está disponible cuando eliges APLAZO directamente como método de pago en los comercios que tienen habilitada esta opción.
Antes de confirmar, puedes revisar los plazos disponibles, las fechas, cuánto corresponde pagar y el costo total de tu compra.
Conoce más sobre cómo funciona el nuevo pago a meses con APLAZO.
Meses sin intereses vs. APLAZO: principales diferencias
Aunque ambas alternativas permiten pagar durante un periodo determinado, existen diferencias importantes.
¿Necesitas una tarjeta de crédito?
Meses sin intereses: sí. Necesitas una tarjeta de crédito participante y que la promoción esté disponible para esa compra.
APLAZO: no necesitas una tarjeta de crédito. APLAZO utiliza su propio crédito y para registrarte necesitas una identificación oficial vigente y una tarjeta de débito.
¿Cada cuánto pagas?
Meses sin intereses: los pagos son mensuales.
APLAZO: puedes tener pagos en quincenas o meses dependiendo del monto y las opciones disponibles para tu compra.
Para compras menores a $5,000 pesos, las opciones son en quincenas. Desde $5,000 pesos, puedes tener opciones de 3, 6 o 12 meses.
¿Qué pasa con tu crédito disponible?
Cuando realizas una compra a MSI, el monto de la operación utiliza parte del crédito disponible de tu tarjeta.
Conforme realizas tus pagos, recuperas gradualmente esa disponibilidad.
Con APLAZO utilizas el crédito disponible dentro de tu cuenta de APLAZO, por lo que la operación no utiliza el crédito disponible de una tarjeta de crédito.
¿Cuánto cuesta?
En una promoción de MSI, el precio de la compra se distribuye entre las mensualidades correspondientes sin agregar intereses, siempre que se cumplan las condiciones de la promoción.
Con APLAZO, antes de confirmar puedes revisar:
- El monto de cada pago.
- Las fechas.
- El número de plazos.
- El costo total.
- Los cargos aplicables.
Lo importante al comparar ambas opciones es revisar cuánto terminarás pagando en total, no solamente cuánto corresponde pagar cada vez.
¿Qué debes revisar antes de elegir meses sin intereses?
Una mensualidad pequeña no significa automáticamente que una compra cabe en tu presupuesto.
Antes de aceptar una promoción de MSI, revisa:
- El precio total de la compra.
- El número de mensualidades.
- El monto mensual.
- Tu crédito disponible.
- Las compras a MSI que ya tienes activas.
- Tu fecha de corte.
- Tu fecha límite de pago.
- Los demás cargos de tu tarjeta.
También considera durante cuánto tiempo tendrás que incluir esa mensualidad dentro de tus gastos.
¿Qué debes revisar antes de pagar con APLAZO?
Antes de confirmar una compra con APLAZO, revisa las condiciones que aparecen para tu operación.
Pon atención en:
- El costo de la compra.
- Los plazos disponibles.
- La frecuencia de pago.
- El monto correspondiente a cada fecha.
- El calendario de pagos.
- El costo total.
- Los cargos aplicables.
- El crédito que tendrás disponible después de la compra.
Tener toda esta información te permite saber cómo encajará el pago dentro de tu presupuesto antes de confirmar.
¿Es mejor pagar mensualmente o en quincenas?
Depende de tu compra, tus ingresos y la forma en que organizas tus gastos.
Una frecuencia mensual puede darte más tiempo entre un pago y otro. Una frecuencia quincenal, en cambio, permite terminar de pagar en un periodo más corto.
Pero la frecuencia por sí sola no determina qué opción se adapta mejor a ti.
Por ejemplo, recibir tu sueldo cada quincena no significa necesariamente que todos tus pagos deban ser quincenales.
Antes de elegir, revisa cuánto tendrás disponible en cada fecha después de cubrir gastos como:
- Vivienda.
- Alimentación.
- Transporte.
- Servicios.
- Ahorro.
- Otros créditos o compromisos.
El objetivo es que cada pago pueda integrarse a tu presupuesto sin descuidar tus demás gastos.
No compares solamente cuánto pagarás cada vez
Imagina nuevamente una compra de $6,000 pesos.
Una opción podría mostrar mensualidades más pequeñas durante un periodo largo. Otra podría tener pagos mayores, pero terminar mucho antes.
Si solamente comparas el monto de cada pago, la opción con la cifra más baja puede parecer automáticamente más conveniente.
Pero todavía faltan otras variables.
Antes de elegir, compara:
- Costo total: cuánto habrás pagado al terminar.
- Número de pagos: cuántos compromisos tendrás.
- Frecuencia: cada cuánto tendrás que pagar.
- Duración: cuándo terminarás de pagar.
- Crédito disponible: cuánto margen conservarás después de la compra.
- Fechas: cómo coinciden los pagos con tus ingresos y otros gastos.
MSI o APLAZO: ¿qué debes considerar?
Los meses sin intereses pueden ser una alternativa cuando tienes una tarjeta de crédito participante, cuentas con suficiente crédito disponible y encuentras una promoción que se adapta a tu presupuesto.
APLAZO es otra opción para pagar a plazos sin depender de una tarjeta de crédito.
Además, ahora la comparación ya no es solamente entre mensualidades y quincenas.
Con APLAZO puedes tener:
- Pagos en quincenas para compras menores a $5,000 pesos.
- Pagos en 3, 6 o 12 meses para compras desde $5,000 pesos.
La modalidad, los plazos y las condiciones disponibles se muestran antes de confirmar tu compra.
Si estás evaluando otras maneras de pagar sin depender de una tarjeta de crédito, consulta nuestra guía de alternativas a la tarjeta de crédito en México.
Una comparación que sí te ayuda a decidir
Cuando tengas dos formas de pago frente a ti, compara sus condiciones una al lado de la otra.
Revisa:
- Costo total.
- Número de pagos.
- Monto de cada pago.
- Fechas.
- Duración.
- Crédito que tendrás disponible.
- Condiciones aplicables en caso de atraso.
Después compara esos datos con tu presupuesto.
No se trata solamente de buscar el pago periódico más pequeño, sino de entender cuánto pagarás, durante cuánto tiempo y cómo ese compromiso convivirá con tus demás gastos.
Descarga la app de APLAZO para revisar el crédito y las opciones disponibles para ti.
¿Tienes un negocio y quieres ofrecer APLAZO como método de pago? Conoce cómo integrar APLAZO.