
Tendencias de pagos digitales: qué viene después del BNPL

- Los pagos digitales siguen ganando presencia y combinan tarjetas, transferencias inmediatas, wallets y nuevas formas de autenticación.
- En México, infraestructuras como SPEI, CoDi y DiMo forman parte de la evolución hacia pagos digitales más rápidos y sencillos.
- La biometría avanza principalmente como una forma de autenticación para comprobar la identidad y autorizar operaciones.
- La tokenización y los pagos programables están entre las áreas de innovación que hoy analiza la industria financiera global.
- El BNPL forma parte de este ecosistema al ofrecer otra manera de organizar el pago de determinadas compras.
La forma de pagar está cambiando, pero no alrededor de una sola tecnología. Tarjetas, transferencias inmediatas, wallets, códigos QR, biometría y opciones para pagar a plazos conviven en un ecosistema cada vez más digital.
A nivel global, los pagos minoristas se han digitalizado rápidamente, mientras que los sistemas de pagos inmediatos y las nuevas plataformas financieras han ampliado las formas de mover dinero. En México, esta evolución también puede verse en infraestructuras como SPEI, CoDi y DiMo. Bank for International Settlements
El BNPL forma parte de ese cambio, pero no ocurre de manera aislada. Estas son algunas de las tendencias que están definiendo cómo pagamos y qué podemos esperar de los próximos años.
El BNPL dentro de la evolución de los pagos digitales
BNPL son las siglas de Buy Now, Pay Later, un modelo que permite pagar determinadas compras en distintos plazos según las condiciones ofrecidas por cada proveedor.
Su propuesta responde a una necesidad distinta a la de una transferencia o una wallet: en lugar de concentrarse únicamente en mover dinero de un punto a otro, permite organizar el pago de una compra en el tiempo.
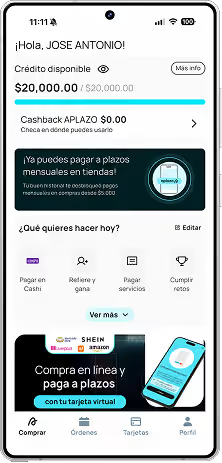
Con APLAZO puedes pagar a plazos cuando esta opción esté disponible y de acuerdo con las condiciones aplicables a cada compra.
Si quieres conocer las alternativas disponibles y cómo funcionan, puedes hacerlo desde la app.
Descarga la app de APLAZO
https://aplazo.go.link/8qzPx
El siguiente paso en la evolución de los pagos no significa que un método sustituya automáticamente a todos los demás. La tendencia apunta más bien a un ecosistema donde diferentes soluciones conviven y se integran según el tipo de operación.
5 tendencias que están transformando los pagos digitales
1. Pagos inmediatos
Una de las transformaciones más importantes es la posibilidad de transferir dinero en segundos y fuera de los horarios bancarios tradicionales.
El Banco de Pagos Internacionales señala que los sistemas de pagos rápidos han ganado terreno y se han convertido en uno de los impulsores del crecimiento de las transferencias electrónicas en distintas economías. Bank for International Settlements
México ya cuenta con infraestructura que permite diferentes experiencias de este tipo.
SPEI permite enviar transferencias electrónicas entre cuentas. A esta infraestructura se suman soluciones como CoDi, que permite iniciar pagos mediante códigos QR o notificaciones, y DiMo, que permite realizar transferencias usando un número de celular vinculado a una cuenta. Banco de México
Esto hace que la velocidad deje de ser solamente una ventaja y se convierta cada vez más en una expectativa de quienes pagan.
2. Wallets y experiencias de pago desde el celular
El celular se ha convertido en una pieza central de la experiencia de pago.
Las wallets permiten concentrar diferentes herramientas digitales y reducir algunos pasos que antes eran necesarios para completar una operación. A nivel internacional, su crecimiento también está ligado a características como pagos disponibles las 24 horas, códigos QR e interoperabilidad con otros sistemas. Bank for International Settlements
Más que reemplazar por completo tarjetas, cuentas o transferencias, muchas wallets funcionan como una capa que hace más sencilla la interacción con esos medios de pago.
El cambio más relevante está en la experiencia: cada vez importa menos qué infraestructura existe detrás y más qué tan sencillo resulta completar una operación desde el dispositivo que ya tienes en la mano.
3. Biometría para autenticar pagos
La huella digital, el reconocimiento facial y otras tecnologías biométricas ya forman parte de distintos procesos de autenticación.
Su función principal en pagos no es convertirse en una nueva moneda o medio de pago, sino ayudar a verificar que la persona que intenta acceder a una cuenta o autorizar una operación es quien dice ser.
El Comité de Supervisión Bancaria de Basilea reconoce tecnologías como reconocimiento facial, huella, iris y voz entre los mecanismos biométricos de identificación o autenticación. También advierte que su implementación presenta consideraciones técnicas y de seguridad que deben gestionarse adecuadamente. Bank for International Settlements
Por eso, el futuro probablemente no consiste simplemente en “pagar con la cara”, sino en integrar métodos de autenticación más fluidos dentro de experiencias digitales que ya conocemos.
4. Pagos cada vez más integrados a la experiencia de compra
Otro cambio ocurre cuando el momento de pagar ocupa menos pasos dentro de una compra.
Una persona puede descubrir un producto, elegirlo, seleccionar cómo quiere pagar y completar la operación dentro de flujos digitales cada vez más conectados.
Esto no significa que el pago desaparezca. Significa que la tecnología puede reducir fricciones entre elegir un producto y completar la transacción.
Para los negocios, esta tendencia hace que las opciones de pago formen parte de la experiencia de compra y no únicamente del último paso en caja.
Ofrecer diferentes alternativas puede ayudar a que cada cliente elija cómo quiere pagar según las opciones disponibles.
5. Tokenización y pagos programables
Una de las áreas que más atención está recibiendo en el sistema financiero internacional es la tokenización.
En términos sencillos, consiste en representar activos o derechos dentro de plataformas digitales que pueden incorporar reglas sobre cómo se transfieren o liquidan.
El Banco de Pagos Internacionales identifica la tokenización como una de las tecnologías con potencial para integrar procesos que actualmente ocurren por separado y abrir la puerta a operaciones programables. Bank for International Settlements
Esto todavía pertenece principalmente al desarrollo de infraestructura financiera y no significa que las personas vayan a sustituir mañana sus métodos de pago habituales por tokens.
De hecho, el BIS advierte que innovaciones como las stablecoins también plantean retos relacionados con regulación, estabilidad financiera e integridad del sistema monetario. Bank for International Settlements
Por eso, más que asumir que las criptomonedas reemplazarán a los pagos tradicionales, conviene observar cómo algunas de sus tecnologías pueden incorporarse a la infraestructura financiera existente.
Qué está pasando con los pagos digitales en México
México ya cuenta con distintas infraestructuras que muestran cómo los pagos digitales están evolucionando.
SPEI es una de las piezas centrales para las transferencias electrónicas. Banco de México reportó más de 782 millones de operaciones SPEI durante junio de 2026, lo que da una dimensión del papel que tienen las transferencias dentro del sistema de pagos nacional. Banco de México
También existen soluciones diseñadas para simplificar determinadas operaciones:
- CoDi permite generar y aceptar solicitudes de cobro mediante herramientas como códigos QR.
- DiMo permite enviar dinero usando un número telefónico previamente vinculado a una cuenta.
- Wallets y aplicaciones financieras facilitan distintas formas de administrar y ejecutar pagos desde dispositivos móviles.
- BNPL añade otra posibilidad: organizar el costo de determinadas compras en distintos pagos.
Si quieres entender con mayor detalle una de estas opciones, puedes consultar nuestra guía sobre qué es CoDi y cómo funciona en México.
Qué es CoDi y cómo funciona en México
[Usar URL final de la nota de CoDi una vez publicada]
El futuro del BNPL no ocurre por separado
El BNPL puede evolucionar junto con el resto del ecosistema de pagos.
Una experiencia para pagar a plazos puede convivir con wallets, mejores métodos de autenticación, pagos móviles y procesos de checkout cada vez más sencillos.
Lo importante es distinguir las necesidades que resuelve cada herramienta.
Una transferencia inmediata facilita mover fondos disponibles. Una wallet puede simplificar cómo accedes a tus medios de pago. La biometría ayuda a autenticar una operación. Y una solución BNPL puede permitir organizar el pago de determinadas compras en varios plazos.
Por eso, el futuro de los pagos probablemente será menos sobre elegir una sola tecnología y más sobre cómo diferentes soluciones trabajan juntas.
Qué significan estas tendencias para los negocios
Para un negocio, los cambios en pagos digitales también modifican la experiencia de compra.
Una persona puede valorar la rapidez de una transferencia en una operación y preferir pagar a plazos en otra. Ofrecer alternativas permite responder a diferentes necesidades sin asumir que existe una única forma ideal de pagar.
La evolución del ecosistema también hace más importante evaluar factores como:
- Qué tan sencillo es completar el pago.
- Qué opciones puede elegir el cliente.
- Cómo se integra el método de pago al proceso de compra.
- Qué información recibe la persona antes de confirmar.
- Qué tan clara es la experiencia en canales físicos y digitales.
Si quieres ofrecer a tus clientes una opción para pagar a plazos, conoce cómo integrar APLAZO en tu negocio.
Integra APLAZO en tu negocio
https://stn.aplazo.mx/ApqyvfQ
Qué observar en los próximos años
No hace falta esperar una tecnología que cambie de un día para otro la forma en que pagamos. Gran parte de la transformación ya está ocurriendo en mejoras que hacen los pagos más rápidos, conectados y sencillos.
Para seguir la evolución de este mercado vale la pena observar tres cosas: qué nuevas opciones aparecen, qué tan fácil es usarlas y cómo protegen la información y el dinero de las personas.
Y antes de adoptar cualquier nueva forma de pago, revisa cómo funciona, qué institución la ofrece y cuáles son sus condiciones. La tecnología puede cambiar rápidamente; entender qué ocurre cuando confirmas una operación sigue siendo igual de importante.


Preguntas Frecuentes
¿Las nuevas tendencias reemplazarán al BNPL?
No. BNPL se integrará con ellas. Imagina pagar tus plazos con tu huella o directamente desde una super-app.
¿Los pagos con biometría son seguros?
Sí. Tus datos únicos (como tu rostro o tu huella) son casi imposibles de falsificar. Además, reduces el riesgo de robo de contraseñas.
¿Qué necesito para usar las nuevas tecnologías de pago?
Generalmente solo necesitas un smartphone. Para biometría, un teléfono con esa función. Para wallets o super-apps, basta descargarlas y vincular tus tarjetas.